Kurz gesagt: Wer eine Immobilie 2026 verkauft, zahlt Spekulationssteuer, wenn zwischen notariellem Kaufvertrag und Verkauf weniger als zehn Jahre liegen. Ausnahmen gelten bei durchgehender Eigennutzung oder wenn Sie im Verkaufsjahr und den beiden Vorjahren selbst dort gewohnt haben. Ein Gesetzentwurf will diese Zehnjahresfrist für vermietete Immobilien ändern, ist aber noch kein geltendes Recht.
Kurz gesagt:
- Die Zehnjahresfrist für den steuerfreien Immobilienverkauf beginnt mit dem Datum des notariellen Kaufvertrags und wird durch die Unterschrift bestimmt.
- Bei Verkäufen innerhalb von weniger als zehn Jahren nach Kauf liegt steuerpflichtiger Gewinn vor, außer bei durchgehender Eigennutzung oder bei Nachweis der Eigentum zur Selbstnutzung im Verkaufsjahr und zwei Vorjahren.
- Eine mögliche Gesetzesänderung 2026 könnte die Zehnjahresfrist für vermietete Objekte abschaffen oder erheblich verändern, ist aber noch kein geltendes Recht.
- Eigentümer sollten die Frist genau anhand des Vertragsdatums prüfen, Belege sammeln und bei mehreren Immobilien die Verkaufsdaten dokumentieren, um Steuerforderungen zu vermeiden.
- Bei geerbten oder renovierten Immobilien orientiert sich die Frist am ursprünglichen Anschaffungstag des Rechtsvorgängers oder am Fertigstellungszeitpunkt der Sanierung.
Inhaltsverzeichnis
- Die Zehnjahresfrist nach §23 EStG: Fristbeginn, Fristende und Formalien
- Wann bleibt der Verkauf trotz kurzer Haltedauer steuerfrei?
- Wie berechnen Sie den steuerpflichtigen Veräußerungsgewinn?
- Ab wann gilt ein Verkauf als gewerblicher Grundstückshandel?
- Notar, Erbe, Schenkung, Modernisierung: Was gilt bei Sonderfällen?
- Timing, Dokumentation und Risiken vor dem Verkauf
- Was ändert der Gesetzentwurf 2026 an der Spekulationsfrist?
- Lokale Expertise: HaWug in Magdeburg und Umgebung
- Warum die meisten Ratgeber die Frist zu einfach erklären
- Wie Hawug-hdl Sie beim Immobilienverkauf unterstützt
- Quellen
- FAQ
Die Zehnjahresfrist nach §23 EStG: Fristbeginn, Fristende und Formalien
Die gesetzliche Grundlage steht in § 23 EStG: Ein privates Veräußerungsgeschäft bei Grundstücken ist steuerpflichtig, wenn zwischen Anschaffung und Verkauf nicht mehr als zehn Jahre liegen. Das Gesetz spricht bewusst von Anschaffung, nicht von Einzug oder Übergabe. Das verändert die Rechnung mehr, als viele Verkäufer erwarten.
Maßgeblich für den Fristbeginn ist der Tag des notariellen Kaufvertrags, nicht der Tag der Grundbucheintragung und nicht der Übergabetermin. Wer also am 3. März 2016 beim Notar unterschrieben hat, kann theoretisch ab dem 4. März 2026 steuerfrei verkaufen. Genau hier liegt die häufigste Praxisfalle: Ein Verkauf einen Tag zu früh reißt die komplette zehnjährige Wartezeit ein und macht den gesamten Gewinn steuerpflichtig, nicht nur einen anteiligen Betrag.
So rechnen Sie die Frist praktisch korrekt:
- Suchen Sie das Datum des damaligen notariellen Kaufvertrags heraus, nicht das Datum der Zahlung oder des Einzugs.
- Addieren Sie zehn Jahre plus einen Tag, um sicher außerhalb der Frist zu liegen.
- Prüfen Sie, ob der neue notarielle Verkaufsvertrag frühestens an diesem Tag unterschrieben wird.
- Dokumentieren Sie beide Vertragsdaten für Ihre Steuerunterlagen, falls das Finanzamt nachfragt.
Bleibt am Ende ein Gewinn unter 1.000 € im Kalenderjahr, greift eine Freigrenze: Dieser Betrag bleibt komplett steuerfrei, egal wie lange Sie die Immobilie hielten. Das Finanzamt verlangt bei einem steuerpflichtigen Verkauf üblicherweise den Kaufvertrag, den Verkaufsvertrag, Nachweise über Anschaffungsnebenkosten und Belege für Modernisierungen. Wer diese Unterlagen erst beim Verkauf zusammensucht, verliert wertvolle Zeit und manchmal auch Belege.
Wann bleibt der Verkauf trotz kurzer Haltedauer steuerfrei?
Die wichtigste Ausnahme betrifft die Eigennutzung. Ein Verkauf innerhalb der Zehnjahresfrist bleibt steuerfrei, wenn die Immobilie durchgehend zu eigenen Wohnzwecken genutzt wurde. Alternativ reicht die sogenannte Drei‑Silvester‑Regel: Sie haben im Verkaufsjahr und in den beiden vorangegangenen Kalenderjahren selbst dort gewohnt. Praktisch bedeutet das: Ziehen Sie im Dezember 2024 ein und verkaufen im Januar 2026, deckt dieser kurze Zeitraum bereits drei Kalenderjahre ab, selbst wenn die tatsächliche Wohndauer deutlich unter 36 Monaten liegt.
Nicht jede Nutzung zählt als Eigennutzung. Ferienwohnungen, die Sie nur gelegentlich selbst nutzen und ansonsten vermieten, fallen regelmäßig heraus. Auch eine kurzfristige Vermietung über Plattformen während längerer Abwesenheit kann die Steuerfreiheit gefährden, wenn sie die “ausschließliche” Eigennutzung infrage stellt.
Steuerberater weisen darauf hin, dass Eigennutzungsnachweise beim Finanzamt oft strittig verhandelt werden. Folgende Belege helfen erfahrungsgemäß:
- Meldebescheinigung vom Einwohnermeldeamt mit Ein- und Auszugsdatum
- Energie- und Wasserverbrauchsabrechnungen, die eine durchgehende Nutzung belegen
- Nachweise über Post-Nachsendeaufträge an die Verkaufsadresse
- Handwerkerrechnungen für Einbauten, die auf tatsächliches Wohnen hindeuten
- Bankauszüge mit Lastschriften örtlicher Anbieter (Strom, Internet, Vereine)
Wer diese Nachweise frühzeitig sammelt, statt sie erst bei einer Prüfung zusammenzusuchen, spart sich im Zweifel eine langwierige Auseinandersetzung mit dem Finanzamt.
Wie berechnen Sie den steuerpflichtigen Veräußerungsgewinn?
Der Veräußerungsgewinn ergibt sich aus einer einfachen Formel: Verkaufserlös minus Anschaffungs- oder Herstellungskosten minus abzugsfähige Werbungskosten. Zu den Werbungskosten zählen typischerweise Notarkosten, Maklerprovision, Grunderwerbsteuer aus dem ursprünglichen Kauf und nachträgliche Herstellungskosten durch größere Modernisierungen.
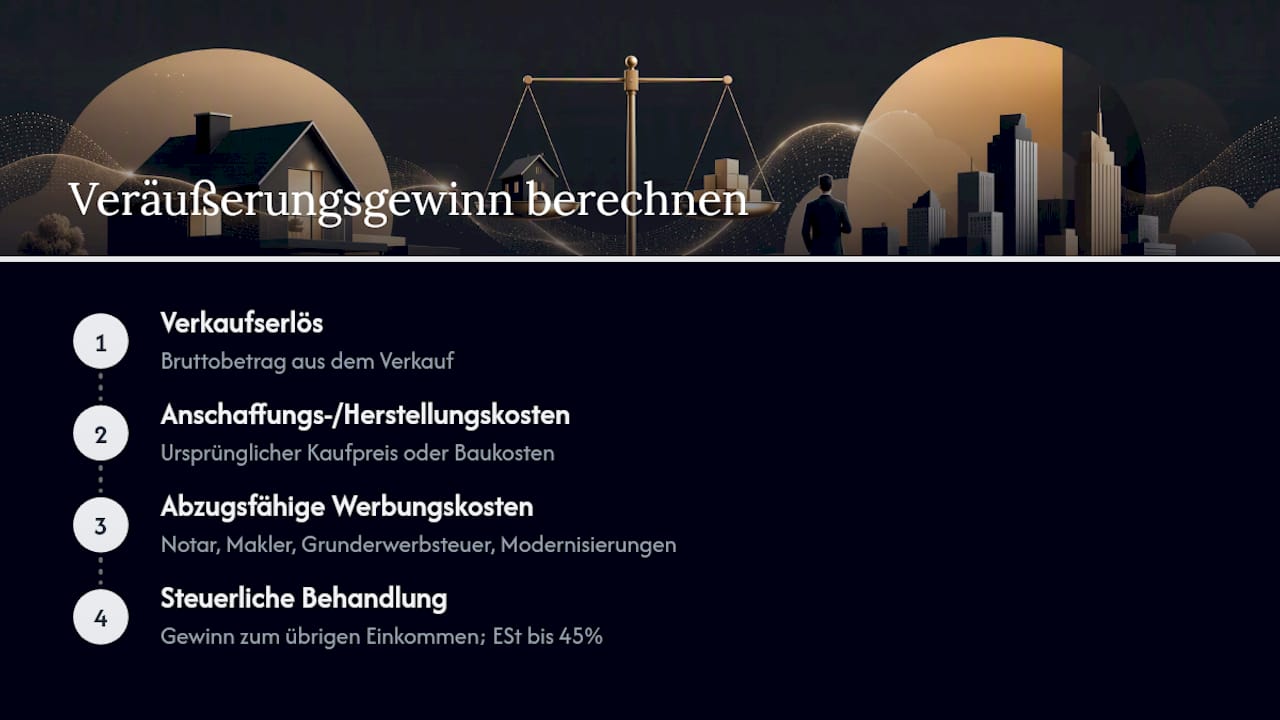
Der ermittelte Gewinn wird nicht pauschal besteuert, sondern zu Ihrem übrigen Einkommen addiert und mit Ihrem persönlichen Einkommensteuersatz belegt. Dieser reicht progressiv bis 45 %, hinzu kommen der Solidaritätszuschlag und gegebenenfalls Kirchensteuer.
Profi-Tipp: Der steuerliche Effekt eines Veräußerungsgewinns hängt wesentlich vom übrigen Jahreseinkommen des Steuerpflichtigen ab, weshalb eine individuelle Steuerplanung sinnvoll ist.
Kirchensteuer, der Unterschied liegt allein in Ihrem übrigen Jahreseinkommen.
Ab wann gilt ein Verkauf als gewerblicher Grundstückshandel?
Verkaufen Sie mehr als drei Objekte innerhalb von etwa fünf Jahren, wertet das Finanzamt das regelmäßig als gewerblichen Grundstückshandel, nicht mehr als private Vermögensverwaltung. Diese Drei‑Objekt‑Grenze ist kein starres Gesetz, sondern ein von der Rechtsprechung entwickeltes Indiz. Auch Fachanalysen bestätigen, dass die Grenze kein Automatismus ist: Selbst bei genau drei Verkäufen kann eine Einzelfallprüfung Gewerblichkeit bejahen oder verneinen, je nachdem, wie eindeutig eine Veräußerungsabsicht von Anfang an erkennbar war.
Als Zählobjekt gelten dabei nicht nur ganze Häuser oder Wohnungen. Auch Miteigentumsanteile und Beteiligungen an Immobilien haltenden Gesellschaften fließen in die Zählung ein, was viele Eigentümer unterschätzen, die ihr Portfolio über mehrere kleine Beteiligungen gestreut haben.
Wird ein Verkäufer nachträglich als gewerblicher Grundstückshändler eingestuft, drohen mehrere Konsequenzen gleichzeitig:
- Rückwirkende Öffnung bereits bestandskräftiger Steuerbescheide über § 173 AO
- Zusätzliche Gewerbesteuerpflicht neben der Einkommensteuer
- Umqualifizierung der Immobilien vom Anlagevermögen zum Umlaufvermögen, wodurch die Abschreibung entfällt
- Nachzahlungszinsen für die zurückliegenden Veranlagungsjahre
Die größte Gefahr liegt genau in dieser Rückwirkung: Ein Bescheid, den Sie längst für abgeschlossen hielten, kann Jahre später wieder aufgemacht werden. Wer mehrere Immobilien besitzt, sollte deshalb eine einfache Liste aller Verkäufe der letzten fünf Jahre mit Datum, Kaufpreis und Verkaufspreis führen. Das kostet eine Stunde Arbeit und erspart im Ernstfall wochenlange Rekonstruktion.
Notar, Erbe, Schenkung, Modernisierung: Was gilt bei Sonderfällen?
Bei geerbten oder geschenkten Immobilien übernehmen Sie nicht automatisch eine neue Frist. Der Anschaffungszeitpunkt des Rechtsvorgängers zählt weiter, sodass sich die Zehnjahresfrist am ursprünglichen Kaufdatum des Erblassers oder Schenkers orientiert.
Bei Modernisierungen kommt es auf den Fertigstellungszeitpunkt an. Eine Sanierung, die den Charakter eines Neubaus erreicht, kann steuerlich neu bewertet werden und damit theoretisch eine eigene Betrachtung auslösen. In der Praxis betrifft das vor allem Kernsanierungen, bei denen kaum noch Bausubstanz der ursprünglichen Immobilie erhalten bleibt.
So gehen Sie bei Sonderfällen konkret vor:
- Prüfen Sie bei Erbschaften das ursprüngliche Kaufdatum des Rechtsvorgängers im Grundbuch oder Nachlassunterlagen.
- Sammeln Sie bei Schenkungen den Schenkungsvertrag mit Datum und den ursprünglichen Kaufvertrag des Schenkers.
- Dokumentieren Sie bei größeren Sanierungen Baubeginn und Fertigstellung mit Rechnungen und Abnahmeprotokollen.
- Halten Sie fest, ob eine Sanierung eher Erhaltungsaufwand oder eher Herstellungsaufwand war, denn das beeinflusst die Gewinnermittlung direkt.
Timing, Dokumentation und Risiken vor dem Verkauf
Wer kurz vor Ablauf der zehn Jahre steht, muss zwischen zwei Optionen abwägen: einige Monate warten und komplett steuerfrei verkaufen oder jetzt verkaufen und die Steuer in Kauf nehmen. Bei nachweisbarer Eigennutzung entfällt diese Abwägung meist ganz, weil die Drei‑Silvester‑Regel schon nach kurzer Wohndauer greift.
Vor dem Notartermin lohnt sich eine kurze Checkliste: Kaufvertrag und Verkaufsvertrag bereitlegen, Nachweise zur Eigennutzung sammeln, Belege zu Modernisierungen sortieren und bei mehreren Immobilien die Fünfjahresliste der Verkäufe aktualisieren.
Riskant wird es bei künstlichen Konstruktionen. Eine Schenkung kurz vor dem Verkauf an einen Angehörigen, um dessen persönliche Freigrenze zu nutzen, prüft das Finanzamt besonders kritisch, wenn der zeitliche Zusammenhang offensichtlich ist. Auch das künstliche Aufteilen eines großen Grundstücks in mehrere Parzellen, um formal unter der Drei‑Objekt‑Grenze zu bleiben, gilt als bekanntes Warnsignal.
Profi-Tipp: Besitzen Sie mehr als zwei Immobilien und planen weitere Verkäufe in den nächsten Jahren, lassen Sie die Gesamtstrategie einmal steuerlich durchrechnen, bevor Sie den ersten Notartermin vereinbaren. Eine nachträgliche Korrektur ist ungleich teurer als eine vorherige Prüfung.
Was ändert der Gesetzentwurf 2026 an der Spekulationsfrist?
Ein aktueller Gesetzentwurf will die Zehnjahresfrist für vermietete Immobilien grundlegend ändern oder abschaffen. Wichtig für Verkäufer: Ein Entwurf ist kein geltendes Recht. Solange er nicht verkündet ist, gilt weiterhin § 23 EStG in seiner bisherigen Form.
Die zentralen Punkte des Entwurfs:
- Die Neuregelung betrifft vor allem vermietete Objekte, nicht selbstgenutzte Immobilien
- Diskutiert werden Übergangsregelungen mit einer Art Bestandsschutz für bereits laufende Haltezeiten
- Der genaue Wortlaut und der politische Zeitplan sind noch nicht endgültig geklärt
- Eine rückwirkende Anwendung auf bereits abgeschlossene Verkäufe gilt derzeit als unwahrscheinlich
Für die Praxis heißt das: Verschieben Sie einen ohnehin geplanten Verkauf nicht allein wegen dieses Entwurfs. Lassen Sie stattdessen Ihre individuelle Situation prüfen, bevor Sie eine Entscheidung treffen, die sich schwer rückgängig machen lässt.
Lokale Expertise: HaWug in Magdeburg und Umgebung
Hawug-hdl begleitet Eigentümer in Magdeburg, Haldensleben und der Region seit Jahren bei Hausverwaltung, Mietverwaltung und WEG‑Verwaltung. Diese Nähe zu Mietverhältnissen und Betriebskostenabrechnungen bringt genau die Dokumente zutage, die beim Nachweis der Eigennutzung oder früherer Vermietungszeiträume gebraucht werden.
Dieser Artikel wurde von Sebastian verfasst, der sich redaktionell mit Immobilienrecht und Objektverwaltung in der Region auseinandersetzt. Wer tiefer einsteigen möchte, findet ergänzend die Checkliste zur Immobilienpflege und den Leitfaden zu effizientem Objektmanagement.
Warum die meisten Ratgeber die Frist zu einfach erklären
Die gängige Erklärung “zehn Jahre halten, dann steuerfrei” stimmt zwar im Kern, verschweigt aber, wie viel an einem einzigen Vertragsdatum hängt. Ich halte es für den größten Denkfehler in diesem Thema, dass Eigentümer die Übergabe oder den Einzug als Fristbeginn im Kopf haben, statt den notariellen Vertrag. Genau dieser eine Tag entscheidet oft über eine fünf- oder sechsstellige Steuerlast.
Der zweite blinde Fleck ist die Drei‑Objekt‑Grenze. Viele denken, “ich habe ja gar nicht drei Wohnungen verkauft” reiche als Beruhigung. Die Rechtsprechung sieht das differenzierter, und wer mehrere kleine Beteiligungen oder Miteigentumsanteile hält, sollte diese Zahlen kennen, statt sich auf ein Gefühl zu verlassen.
Mein Rat: Klären Sie zuerst das Vertragsdatum, dann die Eigennutzung, erst danach denken Sie über den Gesetzentwurf nach. Die Reihenfolge schützt Sie vor teuren Fehlentscheidungen mehr als jede Diskussion über mögliche künftige Gesetzesänderungen.
— Sebastian
Wie Hawug-hdl Sie beim Immobilienverkauf unterstützt
Wer verkauft, braucht selten nur einen Steuerberater. Genauso wichtig sind saubere Unterlagen zum Objekt selbst, und genau da setzt Hawug-hdl an: mit einem praktischen Verkaufscheck für Immobilien in Magdeburg und Umgebung, statt nur mit einer Steuererklärung.
Konkret sichtet Hawug-hdl vorhandene Mietverträge, Betriebskostenabrechnungen und Nutzungsnachweise, die als Beleg für Eigennutzung oder frühere Vermietungszeiträume dienen können. Dazu kommt ein Übergabeprotokoll, das Streit mit dem Käufer nach dem Notartermin vermeidet, sowie laufende Objektpflege, damit die Immobilie bis zum Verkauf in einem Zustand bleibt, der den Verkaufspreis nicht drückt. Das ersetzt keine steuerliche Beratung, macht die Vorbereitung aber deutlich geordneter. Wer sein Objekt vor dem Verkauf professionell verwalten oder prüfen lassen möchte, findet auf der Seite zur Hausverwaltung in Magdeburg den passenden Einstieg für eine individuelle Anfrage.
Quellen
Die zentrale Rechtsgrundlage bildet § 23 EStG. Zur Drei‑Objekt‑Grenze liefert die Analyse von REB Steuerberatung praxisnahe Einordnung, ergänzt durch die Einschätzung von EY zur Rechtsprechung. Details zur Eigennutzung erklärt JUHN Partner, zum Gesetzentwurf 2026 die Analyse von HLP Beratung.
- Einkommensteuergesetz (EStG) § 23
- JUHN Partner: ‚Eigene Wohnzwecke‘ nach §23 EStG
- HLP Beratung: Spekulationsfrist‑Gesetzentwurf 2026
FAQ
Wann beginnt die Zehnjahresfrist bei Immobilien?
Die Frist beginnt mit dem Datum des notariellen Kaufvertrags, nicht mit Übergabe oder Grundbucheintragung, wie sich aus § 23 EStG ergibt.
Muss ich in Deutschland immer Spekulationssteuer auf Immobilien zahlen?
Nein, bei durchgehender Eigennutzung oder bei Nutzung im Verkaufsjahr und den beiden Vorjahren entfällt die Steuer laut der Drei‑Silvester‑Regel vollständig.
Wie kann ich die Spekulationssteuer vermeiden?
Am sichersten gelingt das durch Abwarten der Zehnjahresfrist oder durch nachweisbare Eigennutzung; bei mehreren Immobilien hilft zusätzlich eine saubere Dokumentation aller Verkäufe der letzten fünf Jahre wegen der Drei‑Objekt‑Grenze.
Wann wird die Spekulationssteuer abgeschafft?
Derzeit existiert nur ein Gesetzentwurf zur Änderung der Regelung für vermietete Immobilien; eine Abschaffung ist noch nicht beschlossen und derzeit kein geltendes Recht.